SaaSの
M&A・事業承継。
SaaS・クラウド事業の会社売却、事業承継、資本提携を支援します。
譲渡企業様から当センターが受け取る相談料・着手金・月額報酬・中間金・成功報酬は0円です。
外部専門家費用、デューデリジェンス、登記費用、公租公課、その他実費は含みません。相談時に対象と費用の範囲を確認します。
支援内容・料金の詳細
譲渡企業様の手数料は、成功報酬を含めて0円。
SaaS・クラウド事業の会社売却、事業承継、資本提携を支援します。継続売上と解約の実態、顧客契約、開発・運営体制を整理し、価格と引継ぎ条件を検討します。譲渡企業様の相談料・着手金・月額報酬・中間金・成功報酬は0円です。
※0円は当センターが譲渡企業様から受領するM&A支援手数料です。外部専門家費用・税金等の実費は含みません。
大切に育てた会社を、次の経営者へ。
SaaS・クラウド事業の継続収益や解約率、顧客契約、コード・知的財産、開発・運用体制と引継ぎの条件を整理。仲介として最適な候補先をご紹介します。条件交渉から成約・引継ぎまで、一気通貫で支援。専門家が伴走します。
譲渡企業様の相談料・着手金・月額報酬・中間金・成功報酬は0円です。0円の対象は、譲渡企業様から当センターが受け取るM&A仲介・FA手数料です。 相談時に対象と費用の範囲を確認します。 外部専門家費用は対象外です。 デューデリジェンス費用は対象外です。 登記費用・公租公課・その他実費は対象外です。 買い手企業様・提携先等から報酬を受領する可能性がある場合は、案件に応じて説明します。 仲介・FAの立場、報酬の受領先、支援範囲や利益相反を説明します。 手数料と契約条件の案内を確認する
無料PDF・全10ページ
M&Aを一から学ぶ、譲渡オーナーの入門ガイド。
SaaSの継続売上・契約・プロダクトの引継ぎから、価格・準備・相談先まで。氏名とメールアドレスの登録で、資料のダウンロードリンクをお届けします。
売り手の料金比較
成約しても、売り手の成功報酬は0円。
大手仲介会社には、最低成功報酬2,500万円(税別)を設定している例があります。SaaS M&A総合センターでは、譲渡企業様から相談料・着手金・月額報酬・中間金・成功報酬を一切いただきません。
表は左右にスクロールしてご覧いただけます →
| 料金項目 | SaaS M&A 総合センター売り手の当社手数料はすべて無料 | 大手仲介会社A | 大手仲介会社B |
|---|---|---|---|
| 相談料 | 0円 | 0円 | 0円 |
| 着手金 | 0円 | 0円 | 0円 |
| 中間金 | 0円 | 報酬総額の約10%報酬総額に含まれます | 0円 |
| 最低手数料成功報酬を含む/税別 | 0円成約時も手数料0円 | 2,500万円中間金を含む総額 | 2,500万円案件により異なる場合があります |
※比較は、各社公式料金情報および中小企業庁「M&A支援機関登録制度」の公表情報をもとに作成した、国内の一般的な仲介契約の料金例です(2026年9月6日確認)。他社名は匿名で表記しています。最低手数料は成功報酬を含む総額で、税別です。実際の報酬は取引規模、算定基準、個別契約等により異なります。
※A社の中間金は報酬総額の内金であり、成約時に支払済みの中間金が差し引かれます。
0円の対象:譲渡企業様から当センターが受け取るM&A支援手数料。相談料・着手金・中間金・月額報酬・成功報酬まで0円です。
別途かかる費用:外部専門家費用、デューデリジェンス、登記費用、公租公課、その他実費は含みません。
SaaSの売却準備
数字・契約・プロダクトを、
引き継げる資料に。
最初から完璧な資料をそろえる必要はありません。把握できる範囲をまとめ、分からない箇所は「要確認」にします。顧客名や製品名を伏せた概要から、売却するかどうかも含めて検討できます。
表は左右にスクロールできます。
| 確認すること | 手元に用意する資料 | 初回に話せること |
|---|---|---|
| 継続契約と月次売上 | 契約台帳、月別の継続額、割引・一時金の区分 | 基準月、年払いの換算方法、未入金や従量課金の扱い |
| 顧客の継続と解約 | 同じ顧客群の増額・減額・解約・再開の一覧 | 集計期間、解約理由、主要顧客への集中と更新時期 |
| 前受金と残りのサービス | 年払い入金、残期間、返金・サポート条件 | 引継ぎ後に残る提供内容と運営費用 |
| コードと利用権 | 開発契約、OSS・外部部品一覧、保守・更新情報 | 権利確認が未了の部分、改修や保守を担う相手 |
| データと委託先 | データの種類、保存先、クラウド・再委託先の概要 | 預かりデータの範囲、詳しい開示前に確認する条件 |
| 人材と運営手順 | 役割・副担当、手順書、雇用・委託契約の概要 | 代表者に集中する業務、継続意向、必要な引継ぎ期間 |
MRR・ARRは計算条件を添え、会計売上・入金額とは分けて確認します。初回相談に本番データやソースコード、認証情報の送付は必要ありません。詳細資料は、開示先・目的・範囲と必要な契約を確認して共有します。
データルームの準備表と継続率の計算例を読む →ARRの再現性から、契約移管・技術DDまで。
SaaSの企業価値はARRの額だけでは決まりません。収益品質、GTM効率、プロダクト資産、マルチテナント運用を、買い手が同じ定義で再検証できる状態に整えます。
ARRの質を月次で再現
請求・契約・顧客管理情報を照合し、新規契約・契約拡大・契約縮小・解約による年間継続売上の増減を整理します。既存契約の売上維持率、契約拡大を含む売上維持率、契約社数・売上額を基準にした解約率、契約開始時期別の顧客分析、特定顧客への売上集中度を、統一した定義で説明します。
粗利と成長効率を分解
クラウド・決済・CSを含む売上原価を整理し、粗利益率、顧客獲得費用の回収期間、LTV/CAC、営業・販促投資の効率指標、売上成長率と利益率の合計40%の目安を成長ステージに応じて確認します。
プロダクト/技術DDに備える
ソースコード帰属、OSSライセンス、委託開発、API依存、テナント分離、IAM、障害・脆弱性履歴、バックアップとRTO/RPOを確認します。
契約移管とPMIを先回り
利用規約・DPA・個人情報、支配権の変更、SLA、年払いの前受収益/契約負債、返金条項、主要顧客更新日、キーパーソン、クラウド/ドメイン移管を整理します。
※上記は一般的な検討論点です。個別案件の法務・会計・税務・セキュリティ判断は、必要に応じ各分野の専門家と連携して確認します。
多様なSaaS・クラウド事業の譲渡に対応。
同じSaaSでも、契約期間、請求形態、導入負荷、NRR、SaaS粗利、規制・セキュリティで評価軸は変わります。課金設計、GTM、技術構成に合わせて候補先を設計します。
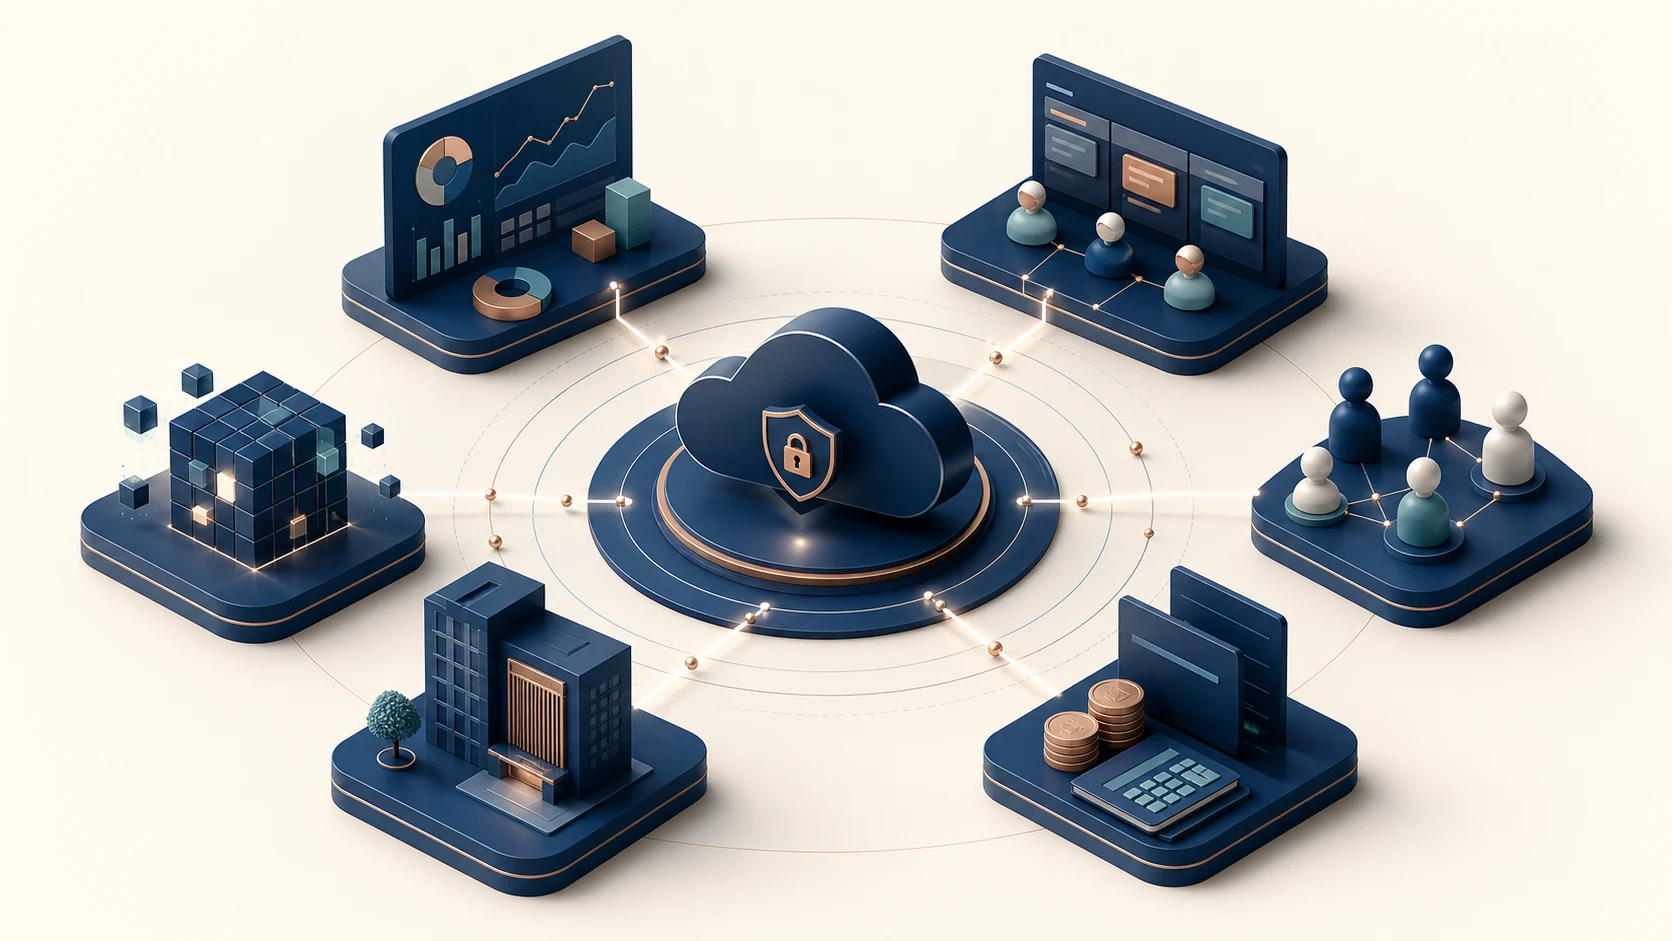 プロダクト・顧客・データ・組織を一体で評価
BtoB SaaS
業務効率化、CRM、販売・顧客管理など
業界特化型のクラウドサービス
建設、医療、物流、不動産など業界特化型
HR・管理部門
人事、労務、会計、法務、総務領域
営業・集客
営業支援、MA、広告、EC支援領域
金融技術・規制対応を支援する技術
決済、請求、審査、コンプライアンス
AI・データ・クラウド
生成AI、分析基盤、API、クラウド運用
ご相談事例
SaaSのM&A・事業承継
相談事例
プロダクトの強み、顧客との関係、開発と運営を支える人材。これまで当社に寄せられたご相談から、SaaS事業の承継を考える際のお悩みと、整理・検討した内容をご紹介します。
掲載している相談事例は、当社に実際に寄せられたご相談をもとに、相談者さまや関係者が特定されないよう、一部の内容を加工・再構成したものです。
創業者に集中する役割を整理して次の体制へ
ご相談の背景
業務支援SaaSを運営する経営者から、今後の経営体制についてご相談をいただきました。開発方針の判断や顧客対応が創業者に集中しており、サービスの特徴を大切にしながら、事業を次の担い手につなぐ方法を考えたいという内容でした。
整理・検討したこと
機能開発や保守、顧客対応などの業務と、創業者が担う役割を整理しました。運営に必要な情報や担当者の知識を確認し、相手先に求める開発・支援体制と、引継ぎに向けて準備する事項を検討しました。
現場の業務知識とサービスの強みをつなぐ
ご相談の背景
特定業界向けのSaaSを提供する経営者から、事業承継についてご相談をいただきました。顧客の業務に合わせて培ってきた機能や支援の経験を整理し、業界への理解を持つ相手先と今後の可能性を考えたいというご意向でした。
整理・検討したこと
顧客が利用する機能や日々の業務との関わり、導入後の支援内容を整理しました。共通機能と個別対応の範囲、担当者に蓄積された業務知識を確認し、相手先に伝える強みと承継に向けた課題を検討しました。
顧客との契約と利用状況を踏まえた承継相談
ご相談の背景
営業・顧客管理SaaSを運営する経営者から、M&Aの選択肢についてご相談をいただきました。顧客ごとの利用方法や契約、支援内容を整理し、利用企業との関係に配慮しながら、今後の事業方針を考えたいという内容でした。
整理・検討したこと
料金体系や契約内容、利用状況、顧客から寄せられる要望を整理しました。提供中の支援や個別対応、情報の管理方法を確認し、相手先との話合いで確かめたい事項と、顧客への説明の進め方を検討しました。
日々の利用を支える開発・運用体制の整理
ご相談の背景
予約・受付SaaSを提供する経営者から、将来の運営体制についてご相談をいただきました。顧客の日常業務で使われるサービスとして、開発や保守、問合せ対応を支える体制を整理し、事業承継の準備を進めたいというご意向でした。
整理・検討したこと
システムの構成や保守業務、問合せ・不具合への対応手順を整理しました。外部サービスとの連携や運用情報の共有状況を確認し、引継ぎの際に確かめる事項と、相手先に求める運営体制を検討しました。
サービスの強みと今後の開発方針を整理
ご相談の背景
マーケティング支援SaaSを運営する経営者から、今後の事業展開とM&Aについてご相談をいただきました。顧客に評価されている機能や支援内容を整理し、サービスの方向性に理解のある相手先との可能性を考えたいという内容でした。
整理・検討したこと
顧客の利用目的や主な機能、営業・導入支援の進め方を整理しました。開発中の機能や今後の要望、外部サービスへの依存状況を確認し、相手先に伝える事業の特徴と、話合いで重視する条件を検討しました。
技術資産と運営の知識を次の担い手へ
ご相談の背景
開発者向けSaaSを提供する経営者から、事業承継についてご相談をいただきました。サービスの設計や運用に関する知識が特定の担当者に集まっており、技術上の特徴を整理したうえで、次の担い手を考えたいというご意向でした。
整理・検討したこと
ソースコードや設計資料、開発環境、運用手順の状況を整理しました。利用する外部サービスや担当者の役割、技術的な課題を確認し、相手先に共有する情報と、引継ぎに向けて準備する事項を検討しました。
売却を決めていない段階でも、事業の状況と大切にしたいことをお聞かせください。
秘密相談・譲渡仮説
株主構成、希望条件、経営者の関与、買い手類型を整理します。
KPI定義・QoE/データルーム
請求・会計・顧客管理情報を照合し、年間継続売上の増減と収益の質を再検証できるようにします。
買い手候補の整理・匿名ソーシング
ICP、GTM、プロダクト隣接性から候補先とシナジー仮説を設計します。
商流・技術・情報セキュリティの調査
顧客契約、コード、クラウド、テナント分離、セキュリティを確認します。
SPA・TSA/譲渡初日・100日PMI
表明保証、移行支援、権限・アカウント、顧客案内、主要人材、KPIオーナーを詰めます。
SaaS M&Aの判断に役立つ知識。
企業価値の考え方、データルームの準備、買い手との成長シナリオを、経営者の意思決定に沿って解説します。
経営者の声
譲渡企業オーナーの声
運営会社・株式会社M&A Doに寄せられた譲渡企業オーナーの声を、当サイト向けに編集・要約してご紹介します。
手数料がかからない
「私が良かったと感じるのは、譲渡する側から手数料を取らない点です。」
業種に特化した買い手
「私が良かったと思ったのは、業種に特化した買い手を複数紹介していただけたところでした。」
経験豊富な担当者
「私にとって良かったのは、経験豊富なアドバイザーに担当してもらえた点でした。」
※個人・企業を特定できないよう、感想の趣旨を変えない範囲で一部編集・要約しています。
よくある質問
SaaS M&Aを検討する前に
ARRが分かれば売却価格も決まりますか?
ARRだけでは決まりません。どの契約を含むかを確認したうえで、顧客の継続、利益、将来の運営費、権利や契約、人材などを合わせて検討します。希望価格と、その根拠となる資料を分けて整理します。
解約率やNRRを計算できていなくても準備できますか?
まずは同じ顧客群について、月ごとの契約額と、解約・減額・増額・再開を分けるところから始められます。顧客数の解約率と売上の継続率を区別し、期間や計算条件をそろえて確認します。
年払いの入金はすべて売却時の余剰資金になりますか?
入金済みでも、サービス提供やサポートが残る場合があります。入金額、残りの期間、返金条件、必要な運営費を照合します。売却価格への反映は、会計処理と個別の取引条件を確認して検討します。
外注開発やOSSを使っていても売却を検討できますか?
まずは開発契約と利用部品を整理し、誰がどの権利を持つか、利用・改修・提供にどのような条件があるかを確認します。ソースコードを保管していることと、必要な権利を保有していることは分けて考えます。
最初から顧客データやソースコードを送る必要がありますか?
初回は、顧客名を伏せた数値と、製品・権利・データ管理の概要を整理するところから始められます。本番データや認証情報は送らず、詳細資料は開示先・目的・範囲と必要な契約を確認してから共有します。
売り手は成約時の成功報酬も0円ですか?
はい。譲渡企業様から当センターが受け取る相談料・着手金・月額報酬・中間金・成功報酬は0円です。外部専門家費用、デューデリジェンス、登記費用、公租公課、その他実費は含みません。相談時に対象と費用の範囲を確認します。
確認資料:Stripeの指標設定、ChartMogulの継続率の定義、個人情報保護委員会のガイドライン、経済産業省のSBOM導入手引。2026年9月7日確認。指標の定義や必要な手続きは、利用ツール・取引方法・個別契約によって異なります。